



En novembre 2026, les taux de prêt immobilier continuent de grimper. Mi-octobre, plusieurs banques ont encore relevé leurs barèmes, de 0,20 à 0,30 point pour certaines, et les taux moyens atteignent désormais 3,43 % sur 15 ans, 3,62 % sur 20 ans et 3,77 % sur 25 ans. Nos prévisions de taux immobilier pour 2026 vous montrent où vont les taux d’ici le printemps 2027, ce que cette hausse change pour votre projet d’achat et comment décrocher un bon taux malgré tout.
Taux immobilier en novembre 2026 : les barèmes remontent encore

"Les taux remontent. La clé n’est plus le timing, mais la qualité du dossier, la bonne banque et bien sûr l’optimisation de l’assurance emprunteur, qui reste un levier majeur pour réduire son coût total"
Taux moyens actuels en novembre 2026
Sur 15 ans
3,43 %
Sur 20 ans
3,62 %
Sur 25 ans
3,77 %
Pourquoi la baisse s’est arrêtée ?
La baisse des taux s’est arrêtée en 2025 parce que :
- la BCE a mis fin à son assouplissement,
- les banques ont repris le contrôle de leurs marges,
- la demande de crédit est revenue,
- et le contexte macroéconomique est resté incertain.
En 2025, les taux se sont installés sur un palier. En 2026, le mouvement s’est inversé. La BCE a relevé ses taux en juin puis en septembre, et les banques ont suivi.
L’analyse de Réassurez-moi
Après un premier semestre 2026 stable, le marché est entré dans une phase de remontée progressive. La hausse se fait par petites touches, et une baisse n’est plus au programme. Pour vous, l’enjeu est de verrouiller un bon taux tant que les barèmes restent sous la barre des 4 %. Pour les revenus modestes qui empruntent sur 25 ans, elle est déjà franchie.
⭐️ Le conseil de Réassurez-moi :
Si vous avez une offre intéressante, ne tardez pas à vous positionner. Plusieurs banques ont encore relevé leurs barèmes mi-octobre, et la BCE pourrait remonter ses taux le 17 décembre. La comparaison active des offres reste votre meilleur atout pour profiter des meilleurs barèmes du moment.
Prévision taux immobilier 2026
2026, des taux immobiliers stables puis en remontée
Après la baisse progressive observée jusqu’au printemps 2025, les taux immobiliers ont atteint un palier courant 2025, avec une légère remontée en fin d’année. Ils sont restés stables au premier semestre 2026 (3,22 % en moyenne en avril selon la Banque de France), avant de remonter à 3,32 % en août. Le retournement est arrivé avec l’été. La BCE a relevé ses taux directeurs, le rendement des OAT a flambé et les banques ont revu leurs barèmes à la hausse à partir de septembre.
Début 2026, les taux évoluaient entre 3 % et 3,5 % selon la durée d’emprunt et le profil de l’emprunteur. En novembre, les taux moyens atteignent 3,43 % sur 15 ans, 3,62 % sur 20 ans et 3,77 % sur 25 ans. La BCE n’est pas seule à décider. Les banques ajustent aussi leurs barèmes selon leurs marges, la demande et le contexte macroéconomique.
Tableau prévisionnel des taux immobiliers moyens sur 6 mois (pour les profils standards) :
| Période | 15 ans | 20 ans | 25 ans | Tendance prévue |
|---|---|---|---|---|
| Décembre 2026 | 3,50 % | 3,69 % | 3,85 % | Hausse |
| Janvier 2027 | 3,52 % | 3,71 % | 3,87 % | Stabilisation |
| Février 2027 | 3,56 % | 3,75 % | 3,92 % | Légère remontée |
| Mars 2027 | 3,60 % | 3,79 % | 3,97 % | Légère remontée |
| Avril 2027 | 3,64 % | 3,83 % | 4,01 % | Légère remontée |
| Mai 2027 | 3,68 % | 3,87 % | 4,05 % | Légère remontée |
🔍 Analyse Réassurez-moi :
La phase de baisse des taux est terminée, et la remontée devrait se poursuivre jusqu’au printemps 2027. Le marché reste ouvert mais plus sélectif, et les meilleurs profils continuent d’accéder aux conditions les plus attractives.
Quels scénarios de prévision taux immobilier en 2026 ?
Les perspectives pour l’année 2026 reposent sur plusieurs variables clés, identifiées dans notre Baromètre de l’Immobilier 2025 :
- Une BCE repassée à la hausse : après deux relèvements en 2026 (11 juin et 10 septembre), son taux de dépôt est à 2,50 %. Elle l’a laissé inchangé le 29 octobre et n’exclut pas une nouvelle hausse le 17 décembre.
- Le niveau des taux d’État (OAT) : le rendement de l’OAT 10 ans a dépassé 5 % le 21 octobre 2026, une première depuis 2002. Les banques répercutent cette hausse sur leurs barèmes, d’où la remontée prévue dans notre tableau.
- L’inflation comme facteur d’arbitrage : elle atteint 3,8 % sur un an en septembre 2026 dans la zone euro (Eurostat), loin de l’objectif de 2 % de la BCE. Tant qu’elle reste à ce niveau, une baisse des taux est peu probable.
- Une demande de crédit qui marque le pas : après le rebond de 2025 (+26,9 % sur un an à fin octobre 2025), la production de crédits s’est stabilisée autour de 12 milliards d’euros par mois en 2026, selon la Banque de France. Elle ne suffit pas à faire baisser les taux.
🔍 Scénario central Réassurez-moi :
D’ici le printemps 2027, les taux immobiliers devraient continuer à monter, progressivement, sans flambée brutale. Le marché reste accessible, mais il demande un dossier solide et un peu de méthode pour comparer les offres.
Analyse du marché du crédit immobilier en 2026
Un marché en convalescence, mais en reprise
L’année 2025 a marqué une sortie progressive de crise pour le marché immobilier français.
Selon le Baromètre de l'Immobilier 2025 de Réassurez-moi, le montant des nouveaux crédits à l’habitat a progressé de 26,9 % sur un an à fin octobre 2025, contre 9,7 % un an plus tôt.
Les primo-accédants, toujours en première ligne
Les primo-accédants restent le moteur du marché. En juillet 2026, ils représentaient 43,9 % de la production de crédits à l’habitat (hors renégociations), selon la Banque de France.
Les établissements bancaires restent prudents, mais montrent davantage d’ouverture à l’égard des jeunes ménages disposant d’un apport personnel solide et d’une situation professionnelle stable.
Cette stratégie leur permet de soutenir la demande solvable tout en limitant les risques, dans un contexte où la pression sur les marges demeure élevée.
💡 Bon à savoir :
Les banques privilégient aujourd’hui les dossiers équilibrés. Un bon profil emprunteur peut à nouveau espérer négocier des conditions attractives.
Pouvoir d’achat immobilier : un équilibre fragilisé
Au premier semestre 2026, des taux moyens stables autour de 3,20 % ont redonné de la visibilité aux emprunteurs. Avec la remontée de l’automne, ce pouvoir d’achat s’effrite à nouveau. Pour une mensualité de 1 500 € sur 25 ans (hors assurance), passer de 3,30 % à 3,77 % réduit la capacité d’emprunt d’environ 15 000 €.
Si votre projet est déjà bien avancé, mieux vaut ne pas laisser traîner. Chaque mois de hausse grignote un peu de votre capacité d’emprunt. Un dossier bien préparé se négocie encore, que ce soit pour emprunter ou pour renégocier son crédit.
Quels facteurs influencent les taux immobiliers ?
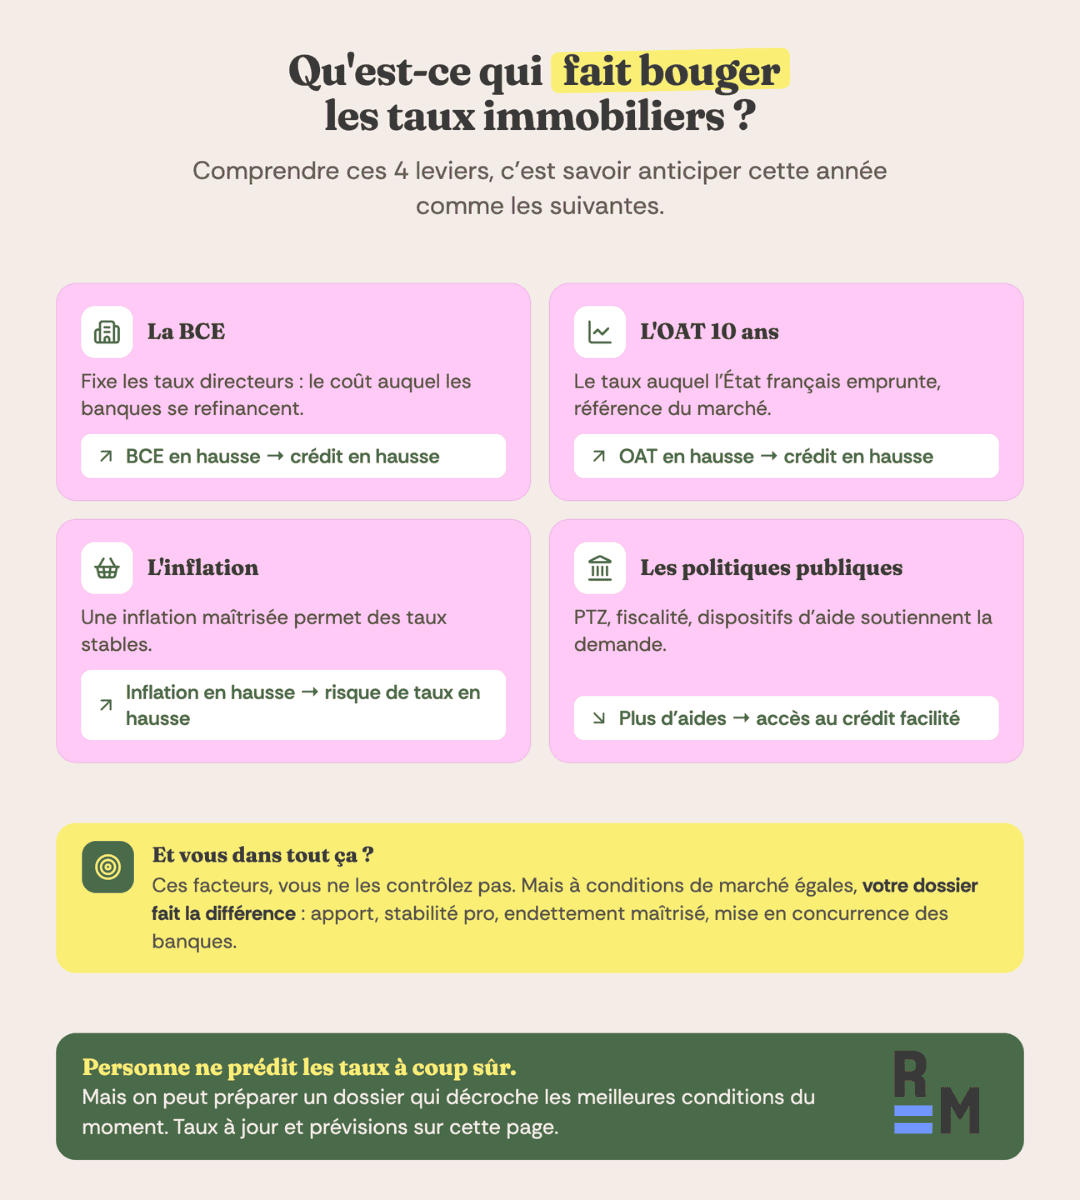
L’évolution des taux de crédit immobilier dépend d’un ensemble de leviers macroéconomiques et politiques. En 2026, la remontée des taux s’explique surtout par la hausse du coût de la dette française, le retour de l’inflation et le durcissement de la BCE.
Le coût de la dette française et les OAT
Le rendement des obligations assimilables du Trésor (OAT), indicateur de référence du coût de la dette publique, influence directement les taux d’intérêt proposés par les banques.
Au troisième trimestre 2026, le rendement de l’OAT 10 ans a signé sa plus forte hausse sur un trimestre depuis 1987. Il a continué de grimper en octobre, jusqu’à dépasser 5 % le 21, un niveau inédit depuis juillet 2002, avant de refluer légèrement en fin de mois.
Lorsque les OAT augmentent, les banques ajustent mécaniquement leurs taux de crédit pour maintenir leurs marges. À l’inverse, une détente du marché obligataire peut permettre une légère baisse des barèmes.
La politique monétaire de la BCE
Après huit baisses de ses taux directeurs entre juin 2024 et juin 2025, la Banque centrale européenne (BCE) a marqué une pause à partir de juillet 2025, avec un taux de dépôt à 2 %.
En 2026, elle a changé de cap face au retour de l’inflation, portée par la hausse des prix de l’énergie. Elle a relevé ses taux de 0,25 point le 11 juin, puis à nouveau le 10 septembre. Son taux de dépôt est aujourd’hui à 2,50 %.
Ce resserrement augmente le coût de refinancement des banques, qui le répercutent peu à peu sur leurs barèmes de crédit immobilier. Le 29 octobre, la BCE a laissé ses taux inchangés. Sa prochaine décision tombe le 17 décembre, et une nouvelle hausse n’est pas exclue.
L’inflation et les prévisions économiques
L’inflation pèse lourd dans l’évolution des taux. En zone euro, elle atteint 3,8 % sur un an en septembre 2026 selon Eurostat (3,4 % en France), tirée par l’énergie.
Quand l’inflation reste proche de 2 %, la BCE peut garder des taux directeurs bas. Quand elle s’en éloigne, comme en ce moment, elle les relève.
C’est ce qui s’est passé en 2026. La flambée des prix de l’énergie a poussé la BCE à resserrer sa politique monétaire, et les taux immobiliers suivent le mouvement.
Les politiques publiques et dispositifs d’aide (PTZ, fiscalité)
L’État joue également un rôle dans la dynamique du marché immobilier à travers les dispositifs d’aide à l’achat et les mesures fiscales. Depuis 2025, plusieurs leviers soutiennent la demande malgré des taux élevés :
- Le Prêt à Taux Zéro (PTZ) a été élargi le 1er avril 2025 à tout le territoire, maisons individuelles neuves comprises. Il peut financer jusqu’à 50 % du prix d’un appartement neuf pour les ménages aux revenus les plus modestes (30 % pour une maison). Il est reconduit sans changement en 2026, pour les offres de prêt émises jusqu’au 31 décembre 2027.
- Côté fiscalité, le dispositif Pinel a pris fin le 31 décembre 2024. La taxe sur les logements vacants a été relevée pour pousser les propriétaires à remettre leurs biens en location.
- Des incitations à la rénovation énergétique (crédit d’impôt, primes) encouragent les investissements dans le parc ancien.
Nos conseils pour emprunter en période de remontée des taux
La fin de la baisse des taux immobiliers ne signifie pas la fin des bonnes opportunités. Quand les taux remontent, les banques deviennent plus sélectives, mais elles restent ouvertes à la négociation au cas par cas. Nos conseils pour emprunter dans les meilleures conditions, malgré la remontée.
Négociez avant la prochaine hausse des barèmes
Même quand les taux montent, la négociation reste possible. Les établissements de crédit gardent une marge de manœuvre commerciale, surtout pour les bons dossiers.
En sollicitant plusieurs banques ou en passant par un courtier, vous pouvez obtenir un écart de 0,10 à 0,25 point sur votre taux nominal, selon votre profil.
Un emprunteur solvable avec un bon apport reste une cible prioritaire pour les établissements prêteurs.
Renégociez si votre taux dépasse 4 %
Si vous avez emprunté fin 2023 ou début 2024 à un taux supérieur à 4 %, renégocier peut encore valoir le coup, même avec la remontée actuelle. Comptez en général 0,7 à 1 point d’écart avec les taux du moment pour couvrir les frais (indemnités de remboursement anticipé, frais de dossier, nouvelle garantie).
💡 Conseil Réassurez-moi :
Comparez le gain potentiel avec les frais de dossier ou d’indemnités de remboursement anticipé avant de vous lancer. Si votre banque refuse, envisagez un rachat de crédit auprès d’un autre établissement.
Soignez votre profil emprunteur pour rester attractif
Les banques privilégient désormais les profils solides : stabilité professionnelle, endettement maîtrisé et apport personnel conséquent. Pour maximiser vos chances :
- Gardez un taux d’endettement de 35 % maximum, assurance emprunteur comprise ;
- Évitez tout découvert dans les mois précédant la demande ;
- Augmentez votre épargne de précaution, signe de bonne gestion ;
- Présentez un projet clair et cohérent (achat de résidence principale, investissement locatif, etc.).
Un bon dossier reste le meilleur levier pour obtenir un taux compétitif, même sans baisse du marché.
Comparez les offres et anticipez les changements de taux
Même quand tout le marché monte, les écarts entre banques peuvent atteindre 0,3 à 0,4 point. Sur notre comparateur, l’écart se voit aussi d’un dossier à l’autre. Pour un prêt sur 20 ans, la moitié des taux indiqués par les emprunteurs se situe entre 3,10 % et 3,50 % environ. D’où l’intérêt de comparer régulièrement les offres. Chaque établissement ajuste ses barèmes en fonction de sa politique interne et de son coût de refinancement.
FAQ Prévision taux immobilier 2026
Est-ce le bon moment pour acheter ?
Si votre projet est prêt, oui. Les taux remontent, mais ils restent accessibles. Les meilleurs profils décrochent encore autour de 3,47 % sur 25 ans, selon notre baromètre. Nos prévisions anticipent une hausse progressive jusqu’au printemps 2027, donc attendre risque surtout de vous faire emprunter plus cher.
Les taux vont-ils remonter en 2026 ?
Oui, c’est notre scénario central. Notre tableau prévoit environ +0,07 à +0,08 point d’ici décembre 2026, et +0,25 à +0,28 point d’ici mai 2027. Cette hausse vient surtout de la flambée des taux d’État (OAT), des deux hausses de la BCE et d’une inflation au-dessus de 3 %.
Peut-on espérer une baisse des taux en 2026 ?
Une baisse significative des taux en 2026 est peu probable. La phase de baisse s’est achevée en 2025, et la BCE relève désormais ses taux. Des ajustements ponctuels à la baisse peuvent intervenir localement ou temporairement, mais un retour durable sous les seuils actuels n’est pas attendu à court terme. En 2026, mieux vaut soigner votre dossier qu’attendre une baisse.